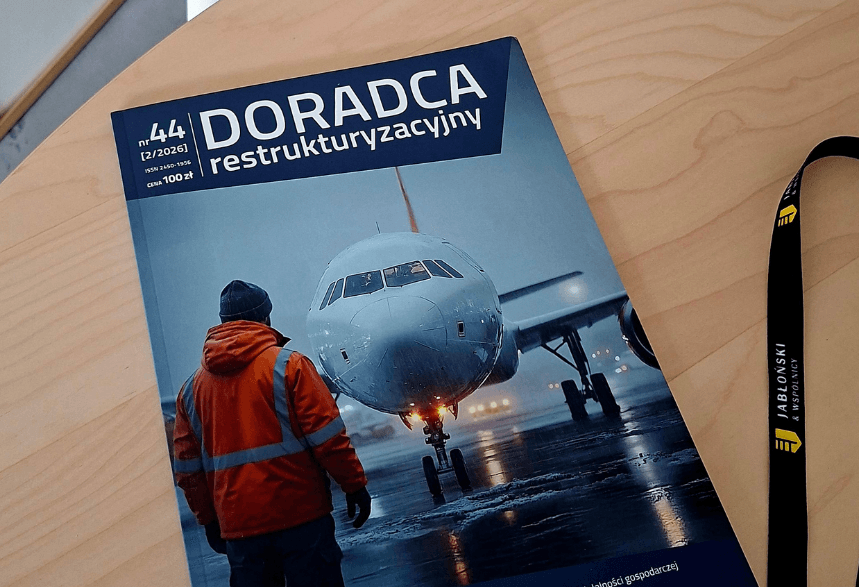
Zapraszamy do lektury najnowszego artykułu adwokata i kwalifikowanego doradcy restrukturyzacyjnego Mateusza Jabłońskiego, pt. „Zaliczenie wpłat podatkowych w toku postępowania o zatwierdzenie układu a cele restrukturyzacji – o systemowej sprzeczności art. 62 Ordynacji podatkowej z zasadami prawa restrukturyzacyjnego”, który ukazał się w numerze 44 (2/2026) prestiżowego kwartalnika „Doradca restrukturyzacyjny”, wydawanego przez Krajową Izbę Doradców Restrukturyzacyjnych.
Pułapka księgowa w postępowaniu o zatwierdzenie układu
Współczesna restrukturyzacja ma na celu przede wszystkim uniknięcie upadłości dłużnika i ochronę integralności jego przedsiębiorstwa. Jak zauważa Mateusz Jabłoński, najpopularniejszym narzędziem realizującym te cele stało się postępowanie o zatwierdzenie układu (PZU), cenione za szybkość i relatywnie niskie koszty
„Niemniej specyfika tego trybu ujawnia poważną lukę systemową. W przeciwieństwie do innych postępowań, w PZU brakuje wyraźnego przepisu zakazującego spełniania świadczeń z wierzytelności objętych układem, co w praktyce prowadzi do kolizji z rygorystycznymi przepisami podatkowymi” – mówi adwokat Mateusz Jabłoński, kwalifikowany doradca restrukturyzacyjny.
Art. 62 Ordynacji podatkowej a bariery dla przedsiębiorców
Kluczowym problemem zidentyfikowanym przez autora jest mechanizm z art. 62 Ordynacji podatkowej. Przepis ten nakazuje organom podatkowym zaliczanie wpłat na poczet najstarszych zaległości.
„Gdy dłużnik w restrukturyzacji wpłaca podatek bieżący, urząd często „przeksięgowuje” te środki na długi objęte układem, powstałe przed dniem układowym. Taka operacja techniczna wywołuje dramatyczne skutki: wierzytelność historyczna zostaje zaspokojona poza układem, co narusza zasadę równego traktowania wierzycieli, a podatek bieżący – mimo fizycznej zapłaty – staje się nową zaległością” – wyjaśnia Mateusz Jabłoński. „To zjawisko „wtórnej zaległości” może stać się podstawą do wszczęcia egzekucji i zniweczenia całego trudu restrukturyzacji” – dodaje.
Obrona dłużnika w świetle zasad konstytucyjnych i KPA
Mateusz Jabłoński wskazuje, że obecna praktyka organów podatkowych godzi w konstytucyjne zasady równości oraz zaufania do państwa i stanowionego przez nie prawa. Jego zdaniem prawo restrukturyzacyjne powinno być traktowane jako lex specialis, korygujące wykładnię przepisów podatkowych.
Autor podkreśla również wagę zasad ogólnych Kodeksu postępowania administracyjnego, w tym art. 7a k.p.a., który nakazuje rozstrzygać niedające się usunąć wątpliwości na korzyść strony. Takie podejście interpretacyjne jest niezbędne, aby system prawa nie prowadził do autodestrukcji własnych instytucji, takich jak moratorium restrukturyzacyjne.
Eksperckie wsparcie w procesach restrukturyzacyjnych
Artykuł Mateusza Jabłońskiego w kwartalniku „Doradca restrukturyzacyjny”, podobnie jak wiele jego wcześniejszych publikacji, dowodzi, że skuteczne przeprowadzenie firmy przez kryzys wymaga nie tylko znajomości procedur układowych, ale też głębokiego zrozumienia styku prawa restrukturyzacyjnego z administracyjnym i podatkowym
Jeśli Państwa przedsiębiorstwo mierzy się z wyzwaniami w toku restrukturyzacji lub obawiają się Państwo negatywnych skutków działań organów podatkowych, zachęcamy do bezpośredniego kontaktu z autorem artykułu oraz zespołem ekspertów naszej Kancelarii. Wspólnie zadbamy o bezpieczeństwo prawne Państwa firmy i skuteczną realizację celów układu.
Mateusz Jabłoński
Prezes Zarządu, adwokat, kwalifikowany doradca restrukturyzacyjny, numer licencji: 1586, Ekspert Zachodniej Izby Gospodarczej