Spis treści
Bankructwo firmy to sytuacja, której widmo straszy po nocach niejednego przedsiębiorcę, szczególnie wtedy, gdy narastają zaległości wobec ZUS, urzędu skarbowego, banków, leasingodawców, dostawców, pracowników lub kontrahentów. Problemy finansowe mogą zacząć się niewinnie, od kilku niezapłaconych faktur, opóźnionego przelewu od klienta albo chwilowego spadku sprzedaży. Z czasem jednak mogą przerodzić się w trwałą utratę płynności. W praktyce bankructwo firmy nie zawsze oznaczać musi natychmiastową likwidację działalności. Czasami przedsiębiorstwo można jeszcze uratować dzięki restrukturyzacji, w tym negocjacjom z wierzycielami albo zmianie sposobu finansowania. Kluczowe jest jednak szybkie rozpoznanie problemu i podjęcie decyzji, zanim długi firmy zaczną narastać w sposób niekontrolowany.
Co oznacza bankructwo firmy?
Bankructwo firmy to potoczne określenie sytuacji, w której przedsiębiorstwo nie jest w stanie regulować swoich wymagalnych zobowiązań pieniężnych. Oznacza to, że firma ma długi, których nie spłaca w terminie, a jej bieżące wpływy, majątek lub dostępne finansowanie nie pozwalają na normalne funkcjonowanie.
Do typowych objawów takiej sytuacji należą opóźnienia w płatnościach, zaległości wobec ZUS i urzędu skarbowego, wezwania do zapłaty, wypowiedziane umowy kredytowe lub leasingowe, zajęcia komornicze, brak środków na wynagrodzenia i utrata zaufania kontrahentów.
Właśnie dlatego bankructwo firmy należy analizować nie tylko przez pryzmat wysokości zadłużenia, ale również zdolności przedsiębiorstwa do bieżącego regulowania płatności. Firma może mieć duże zobowiązania, ale nadal być wypłacalna, jeżeli spłaca je zgodnie z harmonogramem. Problem zaczyna się wtedy, gdy wymagalne płatności nie są regulowane, a sytuacja nie ma charakteru chwilowego.
Bankructwo firmy a upadłość – czym się różnią?
Bankructwo firmy i upadłość firmy często są używane zamiennie, ale z prawnego punktu widzenia nie oznaczają dokładnie tego samego.
Bankructwo to pojęcie potoczne. Opisuje sytuację ekonomiczną przedsiębiorstwa, które utraciło zdolność do regulowania swoich zobowiązań. Upadłość firmy to natomiast formalne postępowanie prowadzone przed sądem. Jego celem jest uporządkowanie sytuacji majątkowej dłużnika i zaspokojenie wierzycieli w możliwie największym stopniu.
Inaczej mówiąc, firma może być w bardzo trudnej sytuacji finansowej, ale dopóki sąd nie ogłosi upadłości, nie znajduje się formalnie w postępowaniu upadłościowym. Ogłoszenie upadłości firmy następuje dopiero po złożeniu odpowiedniego wniosku i wydaniu postanowienia przez sąd.
Warto odróżnić także upadłość od restrukturyzacji. Restrukturyzacja firmy ma na celu uratowanie przedsiębiorstwa i zawarcie układu z wierzycielami. Upadłość zwykle oznacza natomiast likwidację majątku i zakończenie działalności albo jej istotne ograniczenie.
Kiedy firma jest niewypłacalna?
Firma jest niewypłacalna wtedy, gdy utraciła zdolność do wykonywania swoich wymagalnych zobowiązań pieniężnych. W praktyce oznacza to, że przedsiębiorstwo nie płaci długów, które powinny już zostać uregulowane.
W wielu przypadkach to właśnie niewypłacalność jest momentem, w którym potoczne bankructwo firmy zaczyna mieć konkretne konsekwencje prawne. Nie chodzi już tylko o chwilowe problemy z płynnością, ale o stan, w którym firma nie jest w stanie normalnie obsługiwać swoich zobowiązań.
Niewypłacalność firmy może dotyczyć zarówno jednoosobowej działalności gospodarczej, jak i spółki z o.o., spółki akcyjnej, spółki komandytowej czy innej formy prowadzenia biznesu. Różne będą jednak skutki dla właściciela, zarządu i majątku przedsiębiorstwa.
Samo opóźnienie w zapłacie jednej faktury nie zawsze oznacza konieczność składania wniosku o upadłość. Jeżeli jednak firma przez dłuższy czas nie reguluje wielu zobowiązań, ma zajęcia egzekucyjne, wypowiedziane umowy finansowe i brak realnych źródeł spłaty, sytuację trzeba potraktować bardzo poważnie.
Po ilu miesiącach zaległości trzeba złożyć wniosek o upadłość?
Co do zasady dłużnik powinien zgłosić wniosek o ogłoszenie upadłości nie później niż w terminie 30 dni od dnia, w którym wystąpiła podstawa do ogłoszenia upadłości. Taki obowiązek wynika z art. 21 Prawa upadłościowego. W praktyce najtrudniejsze bywa ustalenie, kiedy dokładnie powstała niewypłacalność firmy. Nie zawsze jest to dzień pierwszej niezapłaconej faktury. Znaczenie ma całokształt sytuacji np. liczba wierzycieli, wysokość zadłużenia, długość opóźnień, stan majątku, prognozy przychodów i realna możliwość spłaty. Termin ten ma szczególne znaczenie w spółkach kapitałowych, zwłaszcza w spółce z o.o. Członkowie zarządu powinni na bieżąco monitorować kondycję finansową spółki, ponieważ zbyt późne złożenie wniosku o upadłość może zwiększyć ryzyko odpowiedzialności osobistej.
Kto może ogłosić upadłość firmy?
Upadłość ogłasza sąd, ale postępowanie rozpoczyna się od złożenia wniosku. Wniosek o upadłość może złożyć sam dłużnik, czyli przedsiębiorca albo spółka, której dotyczy problem niewypłacalności. W określonych sytuacjach taki wniosek może złożyć również wierzyciel. W przypadku jednoosobowej działalności gospodarczej wniosek składa przedsiębiorca. W przypadku spółki z o.o. obowiązek działania spoczywa najczęściej na członkach zarządu, czyli osobach uprawnionych do reprezentowania spółki. Złożenie wniosku o upadłość firmy nie oznacza automatycznie, że sąd ogłosi upadłość. Sąd bada, czy firma rzeczywiście jest niewypłacalna, czy wniosek spełnia wymogi formalne oraz czy istnieją podstawy do prowadzenia postępowania.
Wniosek o ogłoszenie upadłości może zgłosić również wierzyciel – musi jednak brać pod uwagę potencjalne konsekwencje złożenia wniosku w złej wierze.
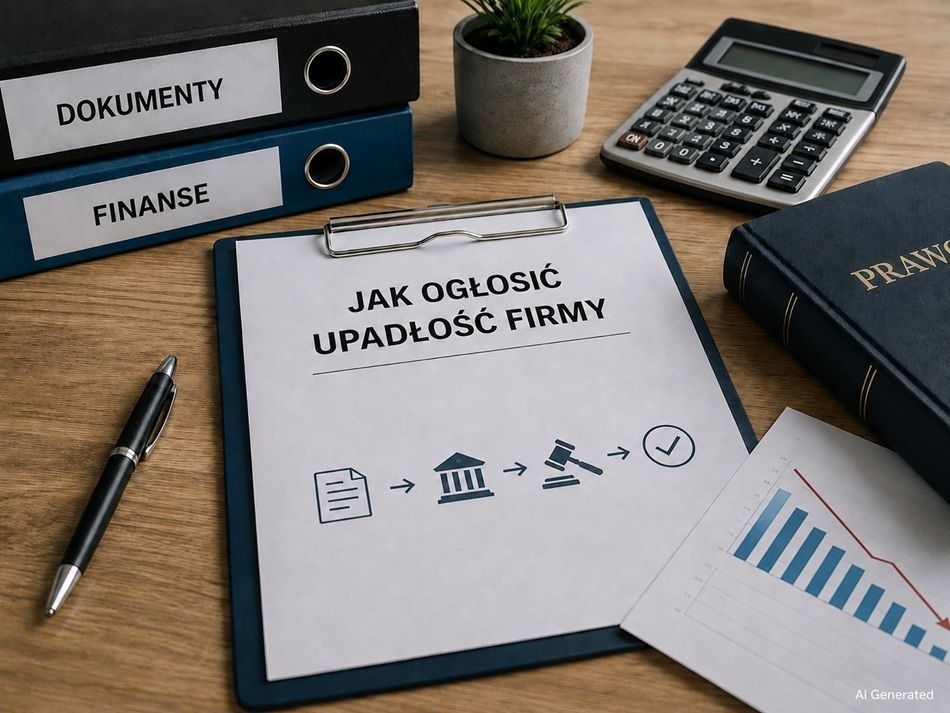
Jak ogłosić upadłość firmy krok po kroku?
Jeżeli bankructwo firmy nie jest już tylko widmem przejściowym, czy problemem z płynnością, trzeba rozważyć formalne działania: restrukturyzację albo wniosek o ogłoszenie upadłości. Wybór ścieżki zależy od tego, czy przedsiębiorstwo ma jeszcze realną szansę na dalsze funkcjonowanie.
Pierwszym krokiem powinna być analiza sytuacji finansowej. Trzeba ustalić, jakie zobowiązania są wymagalne, od kiedy nie są spłacane, kto jest wierzycielem, jakie są odsetki, czy toczą się egzekucje i jaki majątek posiada firma. Drugim krokiem jest sprawdzenie, czy możliwa jest restrukturyzacja firmy. Jeżeli przedsiębiorstwo nadal generuje przychody, ma klientów, kontrakty, majątek lub zespół pozwalający kontynuować działalność, restrukturyzacja może być lepszym rozwiązaniem niż upadłość. Trzecim krokiem jest przygotowanie dokumentów do wniosku. Potrzebne będą m.in. wykaz majątku, lista wierzycieli, zestawienie zobowiązań, dokumenty księgowe, umowy kredytowe i leasingowe, wezwania do zapłaty oraz informacje o postępowaniach sądowych i egzekucyjnych. Czwartym krokiem jest złożenie wniosku we właściwym trybie. Sprawy upadłościowe i restrukturyzacyjne są obsługiwane m.in. przez Krajowy Rejestr Zadłużonych. KRZ jest publicznym systemem, w którym można wyszukiwać ujawnione postępowania upadłościowe i restrukturyzacyjne. Ostatnim krokiem jest oczekiwanie na decyzję sądu. Jeżeli sąd ogłosi upadłość firmy, do postępowania wchodzi syndyk, który zajmuje się majątkiem dłużnika i prowadzi czynności zmierzające do zaspokojenia wierzycieli. Etap ten często poprzedzany jest powołaniem Tymczasowego Nadzorcy Sądowego, który weryfikuje okoliczności podane we wniosku i stan faktyczny przedsiębiorstwa.
Jakie dokumenty są potrzebne do wniosku o upadłość firmy?
Zakres dokumentów zależy od formy prawnej działalności i skali zadłużenia, ale zwykle trzeba przygotować pełny obraz sytuacji majątkowej i finansowej przedsiębiorstwa.
Najczęściej potrzebne są:
- wykaz majątku firmy,
- spis wierzycieli,
- lista zobowiązań spornych,
- zestawienie wymagalnych długów,
- dokumenty księgowe,
- informacje o rachunkach bankowych,
- umowy kredytowe, pożyczkowe i leasingowe,
- informacje o prowadzonych postępowaniach,
- dokumenty potwierdzające utratę płynności,
- oświadczenia o spłatach dokonanych w okresie poprzedzającym wniosek,
- wykaz podmiotów zobowiązanych finansowo wobec dłużnika.
Dobre przygotowanie dokumentów jest bardzo ważne. Braki formalne mogą wydłużyć postępowanie, a niepełne dane mogą utrudnić ocenę, czy właściwa jest upadłość firmy, restrukturyzacja firmy czy inny sposób rozwiązania problemu.
Ile kosztuje ogłoszenie upadłości firmy?
Koszt ogłoszenia upadłości zależy od rodzaju sprawy, liczby wierzycieli, wartości majątku, skali zadłużenia, stopnia skomplikowania postępowania oraz tego, czy przedsiębiorca korzysta z pomocy profesjonalnego pełnomocnika. Trzeba brać pod uwagę koszty sądowe, koszty obsługi prawnej, ewentualne koszty doradcy restrukturyzacyjnego, a także koszty samego postępowania po ogłoszeniu upadłości. Jeżeli firma posiada majątek, koszty postępowania są co do zasady pokrywane z masy upadłości.
W praktyce ważne jest nie tylko pytanie, ile kosztuje upadłość, ale również ile kosztuje zwlekanie. Opóźnianie decyzji może prowadzić do narastania odsetek, egzekucji komorniczych, wypowiedzenia umów, utraty majątku i odpowiedzialności osób zarządzających.
Co dzieje się z majątkiem firmy po ogłoszeniu upadłości?
Po ogłoszeniu upadłości majątek dłużnika wchodzi zasadniczo do masy upadłości. Masa upadłości służy zaspokojeniu wierzycieli. Zarządzaniem majątkiem zajmuje się syndyk, który zabezpiecza składniki majątkowe, ustala ich wartość i podejmuje działania zmierzające do ich sprzedaży albo innego wykorzystania zgodnego z przepisami.
Do masy upadłości mogą należeć środki pieniężne, nieruchomości, samochody, maszyny, urządzenia, wyposażenie, zapasy magazynowe, wierzytelności wobec kontrahentów, prawa majątkowe i udziały.
Dla przedsiębiorcy oznacza to istotną zmianę. Po ogłoszeniu upadłości nie może on swobodnie rozporządzać majątkiem objętym postępowaniem. Decyzje dotyczące majątku podejmuje syndyk.
Co dzieje się z długami firmy po upadłości?
Celem postępowania upadłościowego jest zaspokojenie wierzycieli w możliwie największym stopniu. Wierzyciele zgłaszają swoje wierzytelności, syndyk ustala listę wierzytelności, a środki uzyskane z majątku dłużnika są dzielone zgodnie z zasadami postępowania. Jeżeli majątek firmy nie wystarcza na pełną spłatę zobowiązań, wierzyciele mogą otrzymać tylko część należnych kwot. Upadłość firmy nie oznacza więc automatycznego anulowania wszystkich zobowiązań.
W przypadku spółki z o.o. odpowiedzialność za zobowiązania ponosi przede wszystkim sama spółka. W przypadku jednoosobowej działalności gospodarczej przedsiębiorca odpowiada za długi firmy całym swoim majątkiem. To jedna z najważniejszych różnic między upadłością JDG a upadłością spółki z o.o.
Odpowiedzialność zarządu za niezłożenie wniosku w terminie
W spółce z o.o. problemy finansowe są szczególnie istotne dla członków zarządu. To oni powinni reagować, gdy spółka staje się niewypłacalna. Jeżeli wniosek o upadłość nie zostanie złożony we właściwym czasie, może pojawić się ryzyko odpowiedzialności zarządu. Zarząd powinien regularnie analizować płynność spółki, wymagalne zobowiązania, opóźnienia w płatnościach, majątek, prognozy przychodów oraz możliwość restrukturyzacji. W razie problemów finansowych ważne jest dokumentowanie decyzji i działań podejmowanych w celu ochrony spółki oraz wierzycieli. Błędem jest czekanie do momentu, w którym spółka nie ma już żadnego majątku, rachunki są zajęte przez komornika, a kluczowi kontrahenci wypowiedzieli umowy. Wtedy możliwości działania są dużo mniejsze.
Upadłość jednoosobowej działalności gospodarczej
W przypadku JDG bankructwo firmy jest szczególnie dotkliwe, ponieważ przedsiębiorca odpowiada za zobowiązania całym swoim majątkiem prywatnym. Nie ma tu tak wyraźnego oddzielenia majątku firmowego od majątku osobistego jak w spółce z o.o.
Upadłość jednoosobowej działalności gospodarczej wymaga dokładnej analizy zobowiązań, majątku, przychodów i możliwości spłaty. Trzeba ustalić, które długi powstały w związku z działalnością, a które mają charakter prywatny. W praktyce te sfery często się przenikają, zwłaszcza gdy przedsiębiorca finansował firmę prywatnymi pożyczkami albo zabezpieczał zobowiązania firmowe prywatnym majątkiem. Właściciel JDG powinien jak najszybciej sprawdzić, czy firmę da się jeszcze uratować. Jeżeli działalność ma klientów, przychody i potencjał, warto rozważyć restrukturyzację. Jeżeli nie, konieczna może być analiza upadłości i możliwych form oddłużenia.
Upadłość spółki z o.o.
W spółce z o.o. bankructwo firmy wymaga szybkiej reakcji zarządu, ponieważ zbyt późne złożenie wniosku o upadłość może zwiększyć ryzyko odpowiedzialności osobistej. Sama spółka jest osobnym podmiotem prawnym, ale członkowie zarządu mają obowiązek reagować na stan niewypłacalności.
Upadłość spółki z o.o. może prowadzić do likwidacji majątku, zakończenia działalności i wykreślenia spółki z rejestru. Nie zawsze jednak problemy finansowe oznaczają, że spółkę trzeba od razu zamykać. Jeżeli przedsiębiorstwo ma kontrakty, klientów, know-how, pracowników, majątek albo potencjał generowania przychodów, warto sprawdzić możliwość restrukturyzacji. Najgorszym rozwiązaniem jest zwykle bierne oczekiwanie. Im później zarząd zacznie działać, tym trudniej będzie ochronić przedsiębiorstwo, majątek i osoby odpowiedzialne za prowadzenie spółki.
Odrębnym tematem jest pre-pack, czyli złożenie wniosku upadłościowego z ofertą nabycia całości lub zorganizowanej części przedsiębiorstwa. Taki wniosek wszczynać samo postępowanie, ale może również pojawić się już w toku standardowego postępowania. W tym przedmiocie jednak upływ czasu istotnie wpływa na zasadność takiej oferty.
Restrukturyzacja firmy jako alternatywa dla bankructwa
Nie każde bankructwo firmy musi kończyć się likwidacją przedsiębiorstwa, ponieważ w wielu przypadkach możliwa jest restrukturyzacja. To rozwiązanie dla firm, które mają problemy z płynnością, ale nadal posiadają potencjał do dalszego działania.
Restrukturyzacja firmy może polegać na rozłożeniu długów na raty, odroczeniu terminów płatności, częściowym umorzeniu zobowiązań, zawarciu układu z wierzycielami, ochronie przed egzekucją i uporządkowaniu finansów przedsiębiorstwa. To rozwiązanie jest szczególnie korzystne, gdy firma ma klientów, zamówienia, majątek, zespół, technologię albo markę, ale chwilowo nie jest w stanie regulować wszystkich zobowiązań. W takim przypadku restrukturyzacja może dać czas potrzebny do odbudowy płynności. Warto jednak działać wcześnie. Restrukturyzacja jest znacznie trudniejsza, gdy firma utraciła kontrakty, nie ma środków na bieżącą działalność, a wierzyciele prowadzą już zaawansowane egzekucje.
Pierwsze sygnały ostrzegawcze, że firmie grozi upadłość
Problemy finansowe rzadko pojawiają się z dnia na dzień. Najczęściej wcześniej występują sygnały ostrzegawcze, które pokazują, że sytuacja wymaga pilnej reakcji.
Do najczęstszych należą:
- regularne opóźnienia w płatnościach,
- zaległości wobec ZUS lub urzędu skarbowego,
- brak środków na wypłaty,
- spłacanie starych długów nowymi pożyczkami,
- utrata kluczowych klientów,
- spadek marży,
- wypowiedzenie umów leasingowych lub kredytowych,
- zajęcia komornicze,
- wezwania do zapłaty od wielu wierzycieli,
- brak aktualnych danych finansowych,
- unikanie kontaktu z wierzycielami.
Szczególnie niebezpieczna jest sytuacja, w której firma nie zna dokładnej wysokości swoich zobowiązań. Jeżeli właściciel albo zarząd nie ma aktualnego zestawienia długów, terminów płatności, kosztów i wpływów, trudno podjąć racjonalną decyzję.
Im szybciej podejmiemy temat restrukturyzacji tym lepiej. Stały monitoring przepływów pieniężnych i liczby uzyskiwanych zleceń umożliwia zarządowi podejmowanie działań naprawczych bez konieczności otwierania formalnej procedury sądowej.
Co zrobić w pierwszych 7 dniach od utraty płynności?
Jeżeli firma traci płynność, pierwsze dni powinny zostać wykorzystane na uporządkowanie informacji i ocenę ryzyka. Nie warto działać chaotycznie ani udawać, że problem sam się rozwiąże.
Najpierw należy przygotować listę wszystkich zobowiązań. Powinna zawierać nazwę wierzyciela, kwotę długu, termin płatności, status sprawy, ewentualne odsetki, zabezpieczenia i informacje o egzekucji. Następnie trzeba określić, które płatności są krytyczne dla dalszego działania firmy. Inaczej ocenia się zaległość wobec strategicznego dostawcy, inaczej ratę leasingu za kluczową maszynę, a jeszcze inaczej płatność, która nie wpływa bezpośrednio na bieżące przychody. Kolejnym krokiem jest sprawdzenie realnych wpływów. Trzeba ustalić, które należności są możliwe do odzyskania, kiedy kontrahenci zapłacą i czy można przyspieszyć wpływ środków.
Warto też jak najszybciej skontaktować się z wierzycielami. Wielu wierzycieli woli otrzymać propozycję spłaty niż prowadzić długotrwałą egzekucję. Milczenie dłużnika zwykle pogarsza sytuację.
Warto też skontaktować się doradcą restrukturyzacyjnym. Utrata płynności rzadko jest okolicznością samą w sobie – najczęściej wynika z okoliczności wewnątrz organizacji. Brak ich zaadresowania może spowodować powrót problemów nawet po zawarciu układu z wierzycielami.
Bankructwo kontrahenta – co zrobić, gdy klient lub partner ogłasza upadłość?
Problemy finansowe mogą dotyczyć nie tylko własnej działalności, ale również kontrahenta. Jeżeli klient, dostawca lub partner biznesowy staje się niewypłacalny, trzeba szybko zabezpieczyć swoje interesy.
Pierwszym krokiem jest sprawdzenie, czy wobec kontrahenta rzeczywiście ogłoszono upadłość albo otwarto postępowanie restrukturyzacyjne. Takie informacje można weryfikować m.in. w Krajowym Rejestrze Zadłużonych, który udostępnia dane o postępowaniach upadłościowych i restrukturyzacyjnych. Następnie należy ustalić, czy kontrahent ma wobec firmy zaległe zobowiązania, jaka jest ich wysokość i z czego wynikają. Ważne będą faktury, umowy, potwierdzenia dostaw, korespondencja i wezwania do zapłaty. Jeżeli ogłoszono upadłość, wierzyciel powinien zgłosić swoją wierzytelność w odpowiednim trybie. Brak reakcji może utrudnić udział w podziale środków z masy upadłości.
Upadłość firmy, restrukturyzacja czy zamknięcie działalności?
Nie każda trudna sytuacja finansowa wymaga ogłoszenia upadłości. Przedsiębiorca powinien rozważyć kilka scenariuszy.
Restrukturyzacja jest dobrym rozwiązaniem, gdy firma ma problemy z płynnością, ale nadal może generować przychody. Sprawdza się wtedy, gdy istnieje realna szansa na zawarcie układu z wierzycielami i kontynuowanie działalności.
Upadłość jest właściwa wtedy, gdy firma jest niewypłacalna, nie ma realnych perspektyw naprawy, a jej majątek powinien zostać uporządkowany i przeznaczony na zaspokojenie wierzycieli.
Zamknięcie działalności może być rozważane wtedy, gdy firma nie ma dużych długów albo przedsiębiorca chce zakończyć biznes, zanim dojdzie do niewypłacalności. Samo zamknięcie działalności nie powoduje jednak automatycznego umorzenia zobowiązań. Długi nadal istnieją i trzeba je spłacić albo rozwiązać w inny sposób.
Podsumowanie
Problemy z wypłacalnością przedsiębiorstwa to nie tylko kwestia finansowa, ale również prawna, organizacyjna i strategiczna. Im szybciej właściciel albo zarząd rozpozna skalę problemu, tym więcej ma możliwości działania. W wielu przypadkach można jeszcze uniknąć upadłości dzięki restrukturyzacji, negocjacjom z wierzycielami i uporządkowaniu finansów. Największym błędem jest zwlekanie, szczególnie wtedy, gdy narastają zaległości wobec ZUS, urzędu skarbowego, banków, leasingodawców i kontrahentów. Jeżeli firmie grozi niewypłacalność, warto jak najszybciej sprawdzić, czy możliwa jest restrukturyzacja firmy, czy konieczne będzie złożenie wniosku o ogłoszenie upadłości. Wczesna decyzja może ograniczyć odpowiedzialność, ochronić część majątku i zwiększyć szanse na rozwiązanie problemu w kontrolowany sposób.
Mateusz Jabłoński
Prezes Zarządu, adwokat, kwalifikowany doradca restrukturyzacyjny, numer licencji: 1586, Ekspert Zachodniej Izby Gospodarczej